
星期六中午,外場排到門外,內場鍋子沒停過,打烊拉下鐵捲門時,全身都在痠。到了月底一對帳,營業額比去年好看,戶頭裡的錢卻沒多多少。
客人明明變多了,問題通常出在另一邊:營收往上長的時候,有些成本長得更快。常見的狀況是尖峰和離峰的人力配置失衡,加上食材損耗與備料過量,新增業績帶來的毛利,抵不過為了撐住業績多出來的成本。
要解決這個問題,靠的不是再拚一點,而是先找出錢從哪裡漏掉。以下會先帶你看成本結構、算損益平衡點,再分別從人力與食材兩條線,一項一項補起來。文末也整理了一份一週內就能動手的優化清單,早餐店、便當店、正餐店、飲品店都適用。
餐廳生意好卻不賺錢,忙碌為什麼會變成賠錢
餐廳生意好卻不賺錢,關鍵在於新增業績帶來的毛利,抵不過為了撐住業績多出來的人力與備料成本。當尖峰多加的人手、多備的食材與被浪費掉的量,加起來超過新增業績的毛利,忙碌就會變成虧損。
業績變高,成本常常跑得更快
- 為了撐尖峰,多排了人,但離峰時段人力沒有跟著調降,整體工時被墊高。
- 為了怕缺貨,多備了料,但賣不完的部分變成損耗,等於把毛利倒進垃圾桶。
- 為了衝量,加開時段或增加外送,租金與底薪這類固定成本不會因此變少,外送的平台抽成與促銷還可能讓每單實拿的毛利變薄。
三個典型情境
以下為常見情境的示意,非特定店家的實際數據。
- 早餐店:尖峰集中在早上 2 到 3 個小時,其餘時間客流少。若全天人力一樣多,離峰時段的人事成本就是白白燒掉。
- 便當店:中午出餐量大,備料量常靠感覺抓。備多了,剩菜當天報銷;備少了,錯失生意。
- 正餐與飲品店:菜色或配料品項多,若沒有標準份量,同一道菜不同人做,成本就不同。
先自查:餐廳成本結構與損益平衡點
自查的順序是先看成本結構,再算損益平衡點,兩步就能回答「錢是從食材、人事,還是固定成本漏掉」。毛利率與淨利率則是輔助你判斷問題落在「賣得不夠賺」還是「花得太多」的兩把尺。
成本結構參考值(依店型對照)
下表是台灣餐飲業常見的參考區間,店型不同差異很大,僅供參考,超出區間不代表一定有問題,請對照自己的店型,再搭配自己過去幾個月的走勢來看。
| 店型 | 人事成本 | 食材成本 | 其他參考 |
|---|---|---|---|
| 一般建議(未區分店型) | 25%–35% | 28%–35% | 租金成本 10%–20% |
| 咖啡店/早午餐店 | 約 20%–25% | 約 30%–35% | 食材加人事盡量控制在營收 60% 以下 |
| 飲料店/外帶型 | 約 30%–35% | 約 25%–30% | 食材加人事盡量控制在營收 60% 以下 |
| 一般內用餐廳 | 約 15%–20% | 約 35%–40% | 食材加人事盡量控制在營收 60% 以下 |
| 小型自營餐廳/小型餐飲業者 | 約四分之一 | 與人事合計最好控制在六成以內 | 人事、食材與店租合計不宜超過營收 70% |
關於「FL 成本」:FL 是 Food(食材)加 Labor(人事)的合計概念。要特別留意口徑:60%(食材加人事)與 70%(食材、人事再加店租)算的範圍不一樣,前者不含店租、後者含店租,兩個數字不能混著比較。
毛利率與淨利率怎麼看
毛利率是(營業額-食材等直接成本)÷ 營業額,看的是每賣一塊錢,扣掉食材後還剩多少。淨利率是稅後淨利 ÷ 營業額,看的是扣掉所有費用後真正留下多少。
兩者搭配看,才知道問題出在「賣得不夠賺」(毛利率偏低,常見原因是食材與定價)還是「花得太多」(毛利率尚可但淨利率偏低,可先從人事、租金與雜支檢查)。
有外送的店家,建議分通路看毛利。合併看營業額沒問題,但分析毛利與成本時最好分開,因為外送平台通常會多出平台抽成、包材成本,甚至促銷折扣與廣告費,合併計算會把通路間的獲利差異掩蓋掉。也就是說,外送單量成長讓營收變高,毛利卻可能變薄。
毛利率與淨利率的合理區間,會隨店型、定價與經營模式差很多,與其追一個外部數字,不如以自己過去 6 到 12 個月的走勢為基準。
餐廳損益平衡點怎麼算(假設範例)
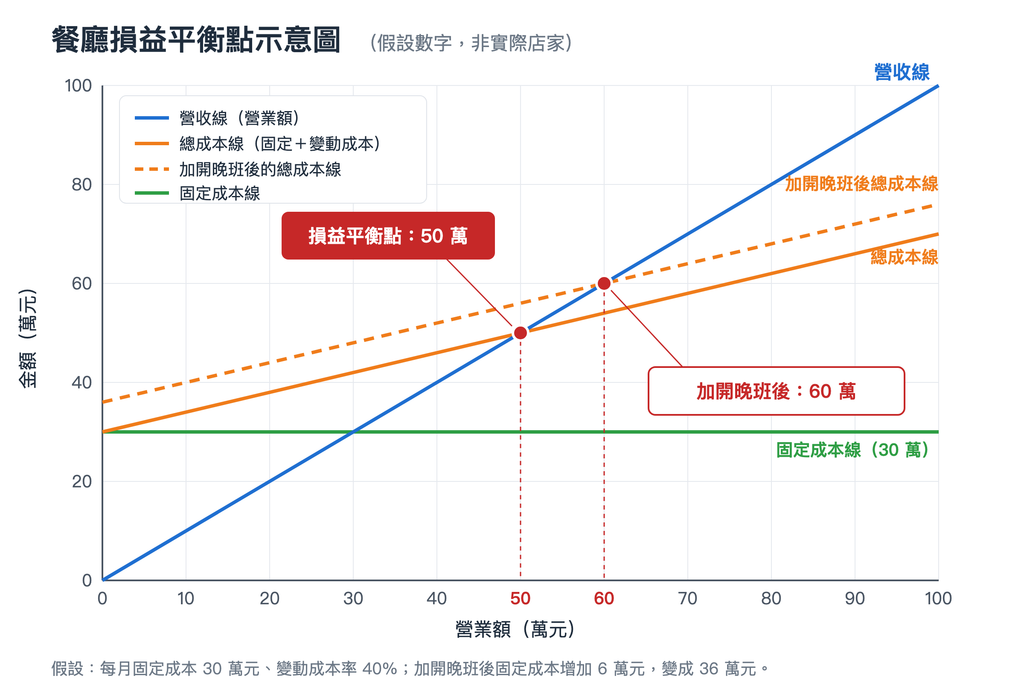
損益平衡點 = 每月固定成本 ÷(1-變動成本率)。變動成本主要是食材、包材、外送平台抽成這類隨營業額增減的費用。
假設範例(非實際店家數據):每月固定成本 30 萬元(租金、底薪、水電等),變動成本率 40%。
- 損益平衡營業額 = 30 萬 ÷(1-0.4)= 50 萬元。月營業額低於 50 萬會虧,超過才開始賺。
再看「為了衝業績而加開晚班」的情況(同樣為假設):
- 加開晚班後,每月固定成本增加 6 萬元(新增人力),固定成本變成 36 萬元,新的平衡點 = 36 萬 ÷ 0.6 = 60 萬元。
- 晚班每月只帶來 8 萬元新增營收,毛利 = 8 萬 ×(1-0.4)= 4.8 萬元,抵不過新增的 6 萬元固定成本,每月反而少賺 1.2 萬元。
所以,若新增業績的毛利抵不過新增的固定成本,就會出現營業額變高、卻更難達到平衡點的情況。
餐廳人力成本控制:人事成本占比與尖峰離峰配置
餐廳人力成本控制的重點,不是把人事成本壓到某個百分比,而是讓「有人力的時段剛好對應有業績的時段」。人事成本占比只是結果,人力配置才是原因。
人事成本占比怎麼看才不會誤判
占比只能當警示,不能當及格線。財務數字是結果,不是規則,同樣的占比放在不同店型、不同經營模式、不同發展階段的店,意義完全不同。
比起追一個標準數字,更實用的是反推思維:可動用的人事費用比例 = 100% − 目標利潤率 − 其他已知費用率。換句話說,先決定你要留下多少利潤,再回頭看人事能花多少。
實務上建議這樣用:
- 先對照前面「成本結構參考值」表裡同店型的人事區間:內用餐廳約 15%–20%、咖啡店/早午餐店約 20%–25%、飲料店/外帶型約 30%–35%,未區分店型的一般建議是 25%–35%。落在區間外,當作「該檢查了」的警示,而不是及格線。
- 若是小型自營餐廳,人事費達到營業額的 35%,可以檢視外場人力有沒有調整空間。
- 再回頭看自己每個月的走勢,比與別人比更有意義。
另外,小店節流不要只從人事下手,也要思考如何讓人力創造更大的產值。配置優先於砍人,通常是比較穩當的順序。
依尖峰離峰調整人力配置(排班)
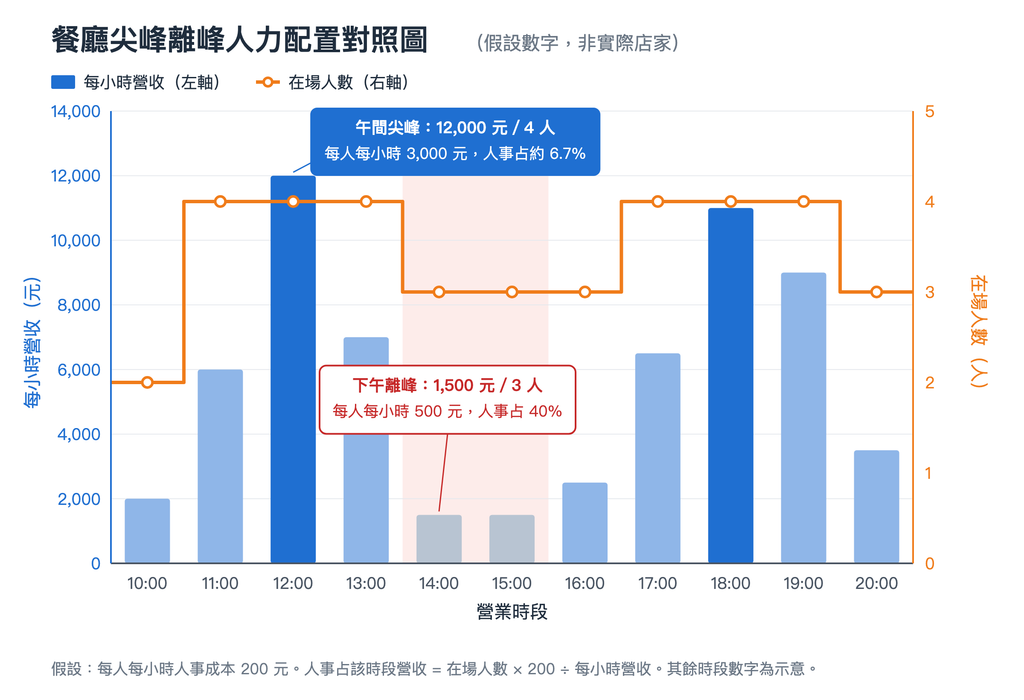
調整人力配置的做法是把「每小時營收」與「每小時在場人數」並排看,找出人力過多與過少的時段;這裡談的是營運配置的思考方式,實際排班仍須符合勞動法規。
步驟:
- 取最近 4 週的營業資料,依小時或半小時拆營收與訂單數。
- 同時記錄各時段在場人數,算出「每人每小時營收」(可視為簡易人效指標)。
- 找出兩種時段:客人多、出餐慢的時段(缺人),以及有人站著等的時段(過剩)。
- 先調整人力配置,例如把離峰的一個班次縮短、把人力補到尖峰前 30 分鐘。
步驟 2 的示意算例(假設數字,非實際店家):
| 時段 | 每小時營收 | 在場人數 | 每人每小時營收 | 人事占該時段營收(以每人每小時人事成本 200 元示意) |
|---|---|---|---|---|
| 午間尖峰 | 12,000 元 | 4 人 | 3,000 元 | 約 6.7% |
| 下午離峰 | 1,500 元 | 3 人 | 500 元 | 40% |
同樣 3 到 4 個人,尖峰時人事占比很低,離峰卻高達四成。把整天平均起來的占比看不出這個落差,拆到時段才會發現人力該往哪裡挪。
把尖峰工作前移,降低尖峰人力需求
有三個可以直接動手的方向:
- 找出瓶頸作業:哪個步驟最耗時,尖峰就卡在那裡。
- 權責劃分:避免尖峰時段有人重複做、有事沒人做。
- 預先製作半成品:把備料、預煮、預切放到離峰完成,分散尖峰與離峰的人力需求。
餐廳食材成本控制:損耗與盤點
餐廳食材成本控制的關鍵是先把「該用多少」與「實際用了多少」的差距找出來,這個差距就是損耗。差距看得見,才有辦法改。
食材損耗從哪裡漏出去
損耗主要來自三個地方:過量備貨、保存不當,以及員工處理失誤。對應的修補做法可以這樣安排:
- 針對過量備貨:依歷史銷量與星期別設定備料量,不憑感覺。
- 針對保存不當:標示開封日、分區置放。
- 針對處理失誤:制定標準作業流程(SOP)、訓練員工,讓每個人切、盛、放的方式一致。
- 邊角料也別急著丟:善用起來就是省成本,例如雞骨可以熬成高湯。
想知道每種食材實際花多少,可以算「單位食材成本」,也就是原始食材價格 ÷ 可用食材重量。我們在〈食材成本計算公式〉整理過完整的算法與計算範例,想代入自家數字,可以直接看那一篇。
餐廳食材盤點與先進先出
餐廳食材盤點建議固定頻率,並搭配先進先出,讓舊貨先用完。食材、調味料與用品的庫存都要定期檢查,才能降低無謂耗損,並掌握進銷存。
簡易做法:
- 每週固定一天盤點高單價食材,每月做一次全面盤點。
- 期初庫存 + 本期進貨 – 期末庫存 = 本期實際用量。
- 實際用量對照銷售份數應有的理論用量,落差大就是要追查的地方。
示意算例(假設數字,非實際店家):
- 雞胸肉期初庫存 10 公斤,本期進貨 40 公斤,期末盤點剩 8 公斤,實際用量 = 10 + 40 – 8 = 42 公斤。
- 本期賣出 300 份,標準份量每份 0.13 公斤,理論用量 = 300 × 0.13 = 39 公斤。
- 落差 3 公斤,約為理論用量的 7.7%。若每公斤進價 180 元,這一期就多花約 540 元。
落差可能來自切修耗損、過量盛裝、報廢或漏記進貨,接著就去追查是哪一段出了問題。
餐廳庫存管理與標準份量
餐廳庫存管理的目標是「不缺料、不囤料」。做法是為每項食材設定安全庫存與叫貨點,並把每道菜的用量寫成標準份量卡。
有了標準份量,同一道菜不同人做,成本才會一致;也才能在食材漲價時,精確判斷該調價、調配方,還是換供應商。
熱賣但低毛利的品項,要單獨拉出來看
銷量大不等於賺得多。有些商品銷量很好,但毛利偏低;如果又占用大量備料與人力,反而可能把整體獲利拖下來。
實務上可以把品項依銷量與毛利並排列出,挑出「賣得多、毛利低」的幾項單獨檢視:是否值得主推、能否調整份量或售價,再決定要不要繼續占用尖峰的備料與人力。
一週內可以動手的優化清單
依序做下來約需每天 30 到 60 分鐘,一週內就能取得成本結構、人力與食材三方面的初步數字(時間為估計值,依店家資料整理程度而異)。
| 天數 | 要做的事 | 對應問題 |
|---|---|---|
| 第 1 天 | 抓最近 3 個月營業額、食材、人事、租金,算出各自占比 | 成本結構 |
| 第 2 天 | 算損益平衡點,對照近月營業額 | 損益平衡點 |
| 第 3 天 | 拆出每小時營收與在場人數,標出過剩與缺人時段 | 人力配置 |
| 第 4 天 | 找出尖峰的瓶頸作業,列出可前移到離峰的備料 | 尖峰人力 |
| 第 5 天 | 盤點高單價食材,計算實際用量與理論用量差距 | 食材損耗 |
| 第 6 天 | 為前 10 大暢銷品項寫標準份量卡 | 食材成本控制 |
| 第 7 天 | 設定安全庫存與先進先出標示 | 庫存管理 |
用數據管理,讓「忙」看得見成本
持續改善的做法,是每週把營收、人力時段與食材用量放在同一份週報上對照,一眼看出忙碌時段到底賺不賺錢。靠手動整理 Excel 也做得到,但很容易做一次就中斷。
微碧整合 POS 線上線下銷售數據,提供超過 10 種視覺化分析圖表,可透過手機或後台隨時查看營運概況,方便你把銷售趨勢和前面自查的成本結構並排看。設計上強調簡單易讀、低技術門檻,適合餐飲老闆自行操作。至於人力時段與食材用量,可依前面章節的方法另外記錄,再與銷售數據並排比較。
有外送的店家,微碧的外送平台整合支援 Uber Eats 與 foodpanda 的 API 自動接單,並自動列印工單與標籤貼紙,免除人工 Key 單,降低錯誤率。
常見問題 (FAQ)
先算成本結構與損益平衡點。把食材、人事、租金各占營業額的比例列出來,再算出每月要賣多少才不虧,就能判斷漏洞在哪一塊。
沒有單一正常值。一般建議約 25%–35%,依店型不同區間差很多:內用餐廳約 15%–20%、咖啡店/早午餐店約 20%–25%、飲料店/外帶型約 30%–35%,小型自營餐廳則常以約四分之一作為參考。小型自營餐廳若人事費達營業額 35%,值得檢視外場人力配置。建議以同店型區間為警示,並以自己的走勢為主。
一般建議約 28%–35%,依店型細分則大約落在 25%–40%。差異來自店型與菜色結構,請對照自己的店型。
從過量備貨、保存不當、處理失誤三個來源下手,搭配定期盤點與先進先出,再用標準份量讓每道菜成本一致。
不建議一開始就砍。小店節流不要只從人事下手,先調整尖峰離峰的人力配置、把備料前移,比單純減人更能兼顧出餐品質。
FL 成本是「食材(Food)加人事(Labor)合計占營收比例」的簡稱。常見的參考做法是把這個合計控制在營收 60% 以下,也就是六成以內。這是合計概念,口徑和把店租也算進去的 70% 不同,請勿混用。
外送平台通常有抽成、包材成本,甚至促銷折扣與廣告費,營收變高的同時毛利可能被壓低。建議分通路看毛利,才不會被合併後的營收數字誤導。
參考資料
- 【餐飲業經營】生意好卻總是虧錢?那是因為老闆「理財無道」!小型餐飲經營者務必注意4大重點
- 別再迷信 25%!拆解「人事成本佔比」背後真正該思考的經營邏輯
- 餐飲業適當的成本結構
- 餐廳永遠在徵人?一次幫你搞懂人事問題
- 餐廳成本怎麼算?5個必學公式+台灣常見店型成本結構參考
- 如何控制餐廳成本提高獲利?【食材成本計算公式大公開】
文/Zoey