
開一間餐廳,最怕接到的電話之一,就是店裡員工在廚房受傷了。不管是熱油燙傷、刀具割傷,還是後場地面濕滑滑倒,只要員工是在「執行職務」時受傷,雇主原則上就要面對職業災害補償的法律責任——而且這個責任,往往比老闆想像的還要重。這篇文章要直接回答一個中小型餐飲業主最常問的問題:只幫員工保勞保,光靠勞保職災給付,夠不夠?我們會從法規角度拆解雇主的補償責任、常見工傷情境、預防措施,以及商業保險能補上哪些缺口。
餐飲業常見工傷情境有哪些?
餐飲業的工作環境藏著幾個風險因子:長時間與高溫油鍋、蒸氣、刀具為伍,地面又經常因為油漬、水漬而濕滑,加上出餐尖峰時段人力緊繃、動作匆忙,這些都提高了意外發生的概率。實務上常見的工傷情境大致可以歸納為以下幾種(以下為情境描述,非官方統計比例):
- 燙傷:油炸鍋操作或清潔時不慎讓手部接觸熱油、端運熱湯熱鍋時燙傷、蒸爐/烤箱開啟時被蒸氣灼傷。
- 割傷:切菜、切肉時刀具使用不慎、清洗刀具或絞肉機刀片時割傷、玻璃器皿破裂割傷。
- 滑倒/跌倒:後場地面油漬濕滑未及時清理、樓梯或出餐動線堆放雜物、雨天客人帶入濕滑地面。
- 夾捲/擠壓:絞肉機、切片機等廚房機具操作或清潔時未確實斷電、搬運瓦斯桶或重物設備時的擠壓傷害。
跌倒(滑倒)其實也不是餐飲業獨有的問題。根據勞動部勞動及職業安全衛生研究所針對歷年勞動檢查年報的分析,跌倒事故長年位居全產業職業災害類型的前三名,且每年比例都不低(此為跨產業通則性統計,並非餐飲業別的細分數據)。
根據勞動部公布之114年(2025年)「職業災害統計概況按全產業分」資料,住宿及餐飲業當年僱用勞工183,535人,發生失能傷害1,823人,換算「千人率」(每千名勞工中發生失能傷害的人數)約為9.93‰,在統計中所有行業別裡排名最高,約為全產業平均值(3.32‰)的3倍。
光靠勞保職災給付,真的夠嗎?
雇主的職災補償責任,法律上是「原則上一定要負責」
自民國111年5月1日起施行的《勞工職業災害保險及保護法》,是目前規範職災保險與職災勞工保護的主要專法。其中第91條明文規定:
「勞工因職業災害所致之損害,雇主應負賠償責任。但雇主能證明無過失者,不在此限。」
也就是說,員工只要是在執行職務過程中受傷,雇主原則上就要負賠償責任,除非雇主能證明自己完全沒有過失。此外,同法第89條也規定,事業單位如果將部分業務外包給承攬人,就承攬人所僱用、在承攬範圍內工作的勞工發生職業災害時,原事業單位與承攬人必須連帶負補償責任。
員工受傷後,勞基法第59條規定雇主要賠多少
雇主的補償責任具體內容,主要依據《勞動基準法》第59條,大致分為四大項:
- 醫療補償:補償必要的醫療費用。
- 工資補償:醫療期間不能工作時,按原領工資數額補償;若醫療滿2年仍未痊癒,經診斷喪失原有工作能力且不符失能給付標準者,雇主得一次給付40個月平均工資後免除此項責任。
- 失能補償:治療終止後如遺存障害,依平均工資及失能程度一次給付。
- 死亡補償:給予5個月平均工資的喪葬費,並給予40個月平均工資的死亡補償,遺屬受領有法定順位。
同一條也明訂:「如同一事故,依勞工保險條例或其他法令規定,已由雇主支付費用補償者,雇主得予以抵充之。」
抵充之後,常常還有差額?
抵充有一個關鍵前提:只能抵充到勞保實際給付的金額,抵不完的部分,雇主仍須自行補足。缺口通常來自兩個地方:
- 投保薪資上限:職災保險的月投保薪資分級表有其上限。以2026年度(115年)而言,職災保險最高投保薪資已調整至72,800元;但如果員工實際月薪高於這個級距、或雇主當初申報的投保薪資低於實際薪資,勞保給付就會低於勞基法第59條以「實際平均工資」計算出來的補償金額,差額仍須雇主補足。
- 給付項目與計算基礎不同:勞保給付是用雇主申報的「月投保薪資」套公式計算,勞基法補償則是直接用員工「實際的工資」計算。這兩個薪資基礎本來就可能不同,即使是同一次職災,算出來的金額也常常有落差——而且通常勞基法算出來的補償金額比較貼近員工實際收入,所以往往比勞保給付高。
正因為有這些結構性的差額與缺口,市場上才會出現「雇主補償責任險」「團體傷害保險」等商業保險商品。
表格對照:勞保職災給付 vs 雇主職災補償責任 vs 商業保險
| 項目 | 勞保職災給付 | 雇主職災補償責任(勞基法第59條) | 商業保險(雇主補償責任險/團體傷害險) |
|---|---|---|---|
| 法源 | 勞工職業災害保險及保護法 | 勞動基準法第59條 | 保險法及各保單條款(自願投保) |
| 給付/補償基礎 | 依「月投保薪資」計算,2026年度最高72,800元 | 依勞工「實際平均工資」計算,原則上無上限 | 依保單約定保額,可依需求自行規劃額度 |
| 主要涵蓋項目 | 醫療、傷病、失能、死亡等法定給付 | 醫療、工資、失能、死亡補償 | 依保單條款,常見有身故/失能給付、實支實付醫療、日額給付等 |
| 是否強制 | 強制投保(受僱勞工原則上一律強制加保) | 法定責任,非投保項目 | 雇主自願投保 |
| 常見缺口 | 有投保薪資上限、給付月數上限,不涵蓋民法侵權賠償 | 可用勞保給付抵充,但抵充不足的差額仍須雇主自行負擔 | 需視保單保額與除外責任,是否足以涵蓋前兩者間的落差 |
工傷發生後,雇主該走的賠償流程
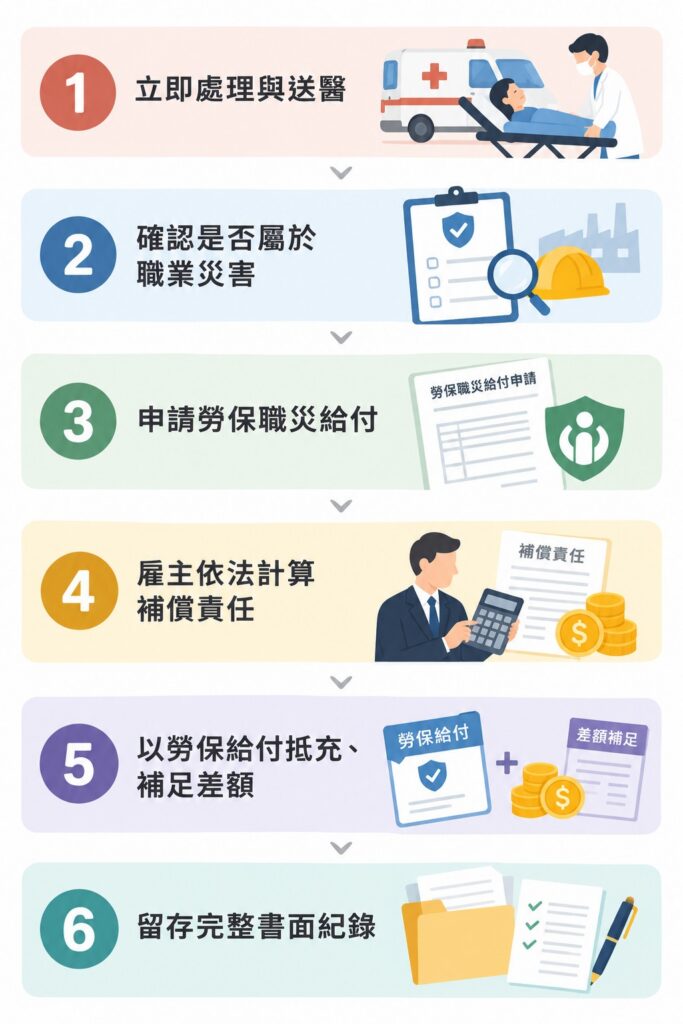
- 立即處理與送醫:優先確保員工安全並協助就醫,同時留存事發現場紀錄。
- 確認是否屬於職業災害:關鍵在於員工受傷當下是否處於「執行職務」或雇主指揮監督範圍內。
- 申請勞保職災給付:向勞動部勞工保險局申請傷病、醫療、失能或死亡給付。
- 雇主依法計算補償責任:依勞基法第59條,以員工實際平均工資計算應負擔的醫療、工資、失能或死亡補償金額。
- 以勞保給付抵充、補足差額:勞保實際核付金額可用於抵充雇主的補償責任,抵充後如仍有差額,雇主須自行補足。
- 留存完整書面紀錄:包含醫療證明、勞保給付核定通知、補償金額計算過程等。
預防勝於理賠:廚房設備與現場管理的具體做法
- 地面止滑:油炸區、清洗區加裝止滑地墊或止滑地磚,濕滑處立即放置警示牌並優先清理。
- 油鍋與高溫設備操作規範:制定油鍋加油、換油、清潔的標準作業流程(SOP),要求員工配戴隔熱手套。
- 刀具與機具管理:絞肉機、切片機等設備清潔或維修前務必斷電上鎖(lockout),刀具使用後定點收納。
- 動線與空間規劃:出餐尖峰時段動線保持淨空。
- 教育訓練與新進員工訓練:對新進與工讀人員加強高溫、刀具、機具的操作安全教育。
- 定期自我檢核:可參考勞動部職業安全衛生署提供的職災案例與宣導資料。
團體意外險 vs 雇主補償責任險,怎麼比較?
團體意外險偏向照顧員工個人(保障對象是員工),雇主補償責任險則是專門設計來補足雇主依法應負的補償責任缺口(保障對象是雇主的責任風險)。比較時建議留意以下幾點:
- 承保對象與理賠邏輯是否符合需求
- 保額是否貼近實際薪資水準
- 承保範圍與除外條款是否合理
- 是否涵蓋雇主的民事賠償責任
- 理賠申請流程是否便利
結語
餐飲業的工作環境天生就伴隨著燙、割、滑、夾這幾類風險,與其等員工真的受傷了才在勞保夠不夠、要不要補差額之間手忙腳亂,不如提前把現場預防措施做確實,同時搞清楚勞保職災給付與雇主補償責任之間的關係,評估自己是否需要額外的商業保險來補足缺口。
真的發生工傷時,平常有沒有留下完整的出勤紀錄與工時管理,會直接影響雇主能不能向勞保局或保險公司舉證員工是在執行職務期間受傷——這也是為什麼無論勞保申請或商業保險理賠,都建議紀錄要做在平常,而不是等出事才回頭補。
常見問題FQA
關鍵在於員工當下是否仍處於「執行職務」或雇主指揮監督範圍內。建議留存完整的排班與出勤紀錄,作為日後認定的佐證。
依《勞工職業災害保險及保護法》,只要是年滿15歲以上、受僱於依法登記或設有稅籍雇主的勞工,不論僱用人數多寡、也不分全職或兼職,原則上都是強制加保對象,雇主應於員工到職當日申報加保。
不完全是。勞保職災給付可以用來抵充雇主依勞基法第59條應負的補償責任,但抵充有其上限,抵充不足的差額仍須雇主自行負擔,勞保也不涵蓋民法上的侵權賠償責任。
依《勞工職業災害保險及保護法》第89條,事業單位如果將業務委外承攬,就承攬人在承攬範圍內所使用勞工發生的職業災害,原事業單位與承攬人必須連帶負補償責任。
兩者的保障邏輯不同,中小型餐飲老闆可以視預算與經營規模,選擇並用或先從其中一種開始規劃,並非互斥的選項。
發佈留言
很抱歉,必須登入網站才能發佈留言。